2026年上半年,世界模型迎来前所未有的资本涌入。国内世界模型赛道,亦经历着由资本驱动的估值重构,百亿估值成为头部企业参与竞争的隐形门槛。世界模型正成为资本押注的新方向。
在上期介绍中,我们为大家厘清了世界模型的技术路径与场景需求。本期我们将继续了解世界模型赛道的市场格局、投资逻辑与潜在机遇。
01世界模型的四波创业浪潮
2026年,世界模型已从研究方向变成一级市场最拥挤的赛道之一。截至2026年6月,中国已出现33家以世界模型为核心方向的创业公司,累计融资超260亿元,其中7家公司估值超百亿元,85%成立于2023年之后。
第一波:高校实验室成为创业工厂
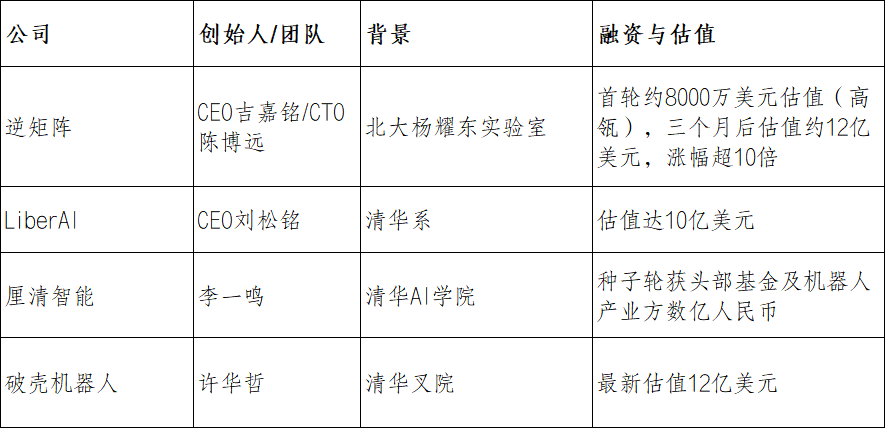
这一阶段,资本容忍度较高,这与世界模型技术方案仍未收敛、且其比肩ChatGPT时刻的革命性价值高度相关。
第二波:自动驾驶创业者的再创业
自动驾驶上市潮之后,VC重新拜访自动驾驶公司——不是投自动驾驶,而是找下一位机器人创业者。
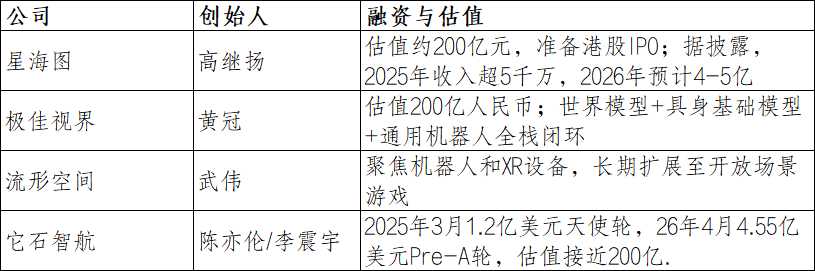
第三波:视频公司集体改写故事
视频可能是世界模型最重要的入口——因为视频是目前信息密度最高、最接近真实世界的数据形态。视频生成公司正在从AI视频工具重新定义为世界模型公司。
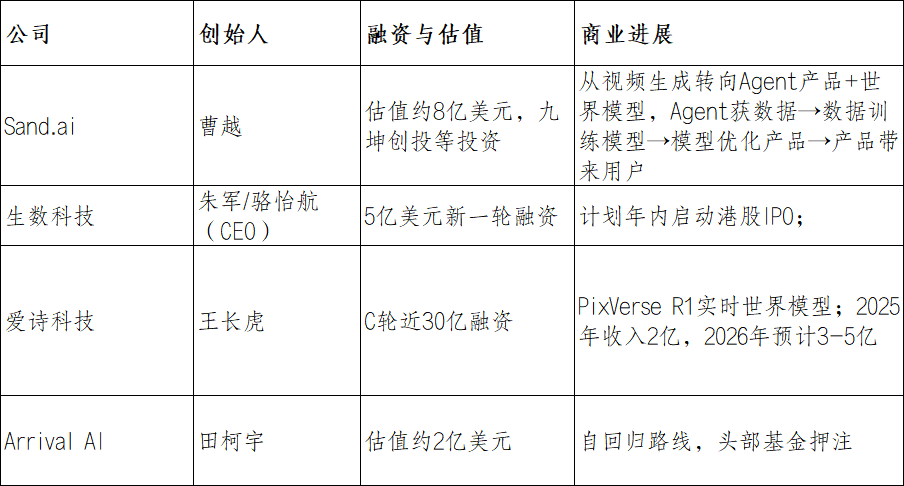
视频生成公司活下来的关键是早早锚定具体赛道(短剧、漫剧),把营收做起来,形成数据和产品飞轮。
第四波:Foundation Model创业者的物理智能之路
这类创业者来自大模型和互联网大厂,世界模型不是孤立方向,而是大模型能力外延的必然结果——当语言模型已能理解文本、代码、图像、音频,下一步自然走向理解物理世界。
林俊旸:估值约20亿美元,高榕、红杉、腾讯等参与,上海国资入局。
它石智航(陈亦伦/李震宇):大厂技术高管派创业的代表。2026年上半年融资超30亿。做的是具身领域自有大模型,用世界模型支持长时程任务预测。
投资人关注的核心入场券
对于新入局者,当前投资机构关注四个核心维度:
1、清晰的具体应用场景:决定技术投入可持续性
2、顶尖人才吸引力:研究者是否有领导力,能否聚集并留住人才。
3、Infra能力:技术未收敛,但技术范式跳不出scaling law,核心工程能力的积淀在于Infra。
4、融资能力:世界模型和机器人不是温和创业,需要融资、产品、模型、交付同时推进。
投资核心还是在投团队:创始人需要有技术前瞻性、训练大模型经验、懂硬件,同时是企业家或有企业家精神(而非纯科研者),最后需要极强领导力。
02估值分化与市场结构
世界模型赛道市场结构呈现金字塔型分层,百亿估值已成为头部企业参与竞争的“隐形门槛”,2026年具身智能行业百亿估值公司至少已达10家:
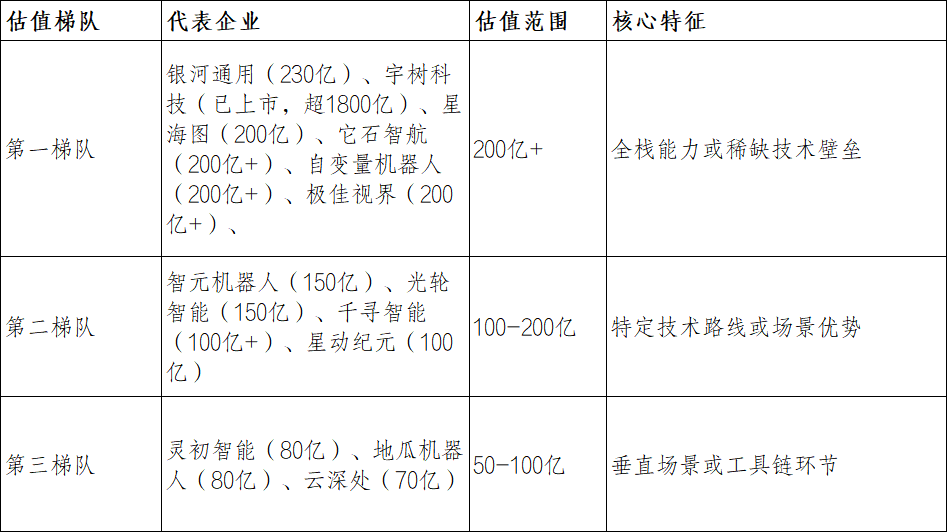
资本市场估值逻辑正从硬件制造转向AI SaaS,企业价值取决于数据资产的广度和闭环能力,“大脑派”公司正在成为融资热潮中的追捧热点。
03产业化落地路径
当然,资本的热捧并非无条件——“大脑派”的估值故事能否成立,最终仍要看这些“大脑”能否真正走进物理世界干活。而产业化落地的进展,正在给出答案。物流场景成为最先验证的规模化场景:
· 智元机器人:第10000台远征A3下线,标志量产拐点,估值150亿元
· 星动纪元:物流场景开启千台级交付,估值100亿元
· 极佳视界:自研通用机器人Maker H01和拾光S1开启规模化交付,标志仿真-真机闭环能力形成
· 宇树科技:首家全年盈利的整机企业,科创板IPO过会
当前产业链存在三大瓶颈:核心零部件自主化不足(高性能传感器、仿生关节依赖进口)、跨学科协同效率低下(缺乏统一操作系统和标准化开发工具链,实时决策延迟普遍达0.5-1秒)、生态闭环尚未形成。
04投资策略与建议
当前处于世界模型赛道的最佳投资窗口期,天使投资可聚焦三条主线:
1. 早期技术押注
押注JEPA/潜空间路线早期团队、融合架构创新、数据引擎型团队。在物理AI的终局竞争中,底层技术路线的选择将决定胜负。JEPA(Joint Embedding Predictive Architecture)和潜空间(Latent Space)路线代表了下一代世界模型的核心方向——它们不追求像素级的生成精度,而是专注于学习世界的抽象表征和因果规律,这正是物理智能体实现真正泛化能力的关键。
重点布局方向:
JEPA/潜空间路线早期团队:寻找在自监督学习、世界模型架构上有原创性突破的创始团队,尤其是那些能够将潜空间表征与物理约束相结合的技术方案。
融合架构创新:关注多模态融合、神经符号结合、世界模型与 LLM 协同等前沿架构探索,这些可能是突破当前瓶颈的关键。
数据引擎型团队:数据是物理 AI 的燃料。优先投资那些能够构建高效数据飞轮、实现数据自增强(self-improving data engine)的技术团队。
2. 卖铲人早期版
物理AI仿真基础设施是卖铲人中的最佳风险收益比标的。在淘金热中,卖铲子的人往往是确定性最高的赢家。无论WAM路线还是VLA路线胜出,物理仿真引擎和合成数据生成工具都是刚需。光轮智能、地瓜机器人估值80亿元,远低于头部大脑派企业200-230亿元,但商业模式具有更强的可预测性和更低的商业化风险。建议将物理AI仿真基础设施作为底仓配置。聚焦物理 AI 数据标注工具、Sim-to-Real 验证工具链、端侧推理优化、机器人中间件。
3. 场景降维
从容错率最高的游戏/影视/教育场景切入,最快验证商业闭环。
物理 AI 的终极目标是通用机器人,但通往终局的路径需要务实的阶段性验证。高容错率的场景是技术迭代的理想试验场——它们允许模型在不完美的情况下依然创造价值,同时为技术成熟积累宝贵的真实世界数据。
重点布局方向:
游戏场景:游戏引擎本身就是世界模型的雏形。投资能够将物理仿真与游戏内容生成相结合的团队,以及利用游戏环境训练具身智能的初创公司。游戏场景的数据获取成本低、迭代速度快,是验证 Sim-to-Real迁移的理想跳板。
影视场景:虚拟制片、AI 驱动的特效制作、数字人动画等领域对物理真实感有需求,但对实时性和精确度的要求相对宽松。这些场景能够为物理仿真技术提供早期商业化出口。
教育场景:教育机器人、编程教具、虚拟实验平台等应用对安全性要求高,但对任务复杂度的要求可控。教育场景的客户付费意愿明确,是验证产品市场匹配(PMF)的优质切入点。
同时,需重点关注以下风险:
估值泡沫风险:2026年百亿估值企业已达10家,多数尚未实现规模化营收,参考2021年自动驾驶估值泡沫,若商业化进度延迟,估值回调风险显著。
技术路线风险:世界模型与VLA路线尚未分出胜负,融合路线亦处于早期验证阶段,技术路线押注风险较高。
资本环境风险:宏观经济不确定性可能导致资本供给收缩,高估值企业面临估值下杀
政策风险:产业政策持续性存在不确定性,国际科技竞争可能导致供应链断供。
技术瓶颈风险:当前世界模型在复杂物理交互(形变、流体、摩擦)上的预测精度仍有限,制约工业场景应用。
技术开源风险:DeepSeek已向业界展示了开源模型对闭源LLM格局的颠覆性影响。Meta V-JEPA 2(1.2B参数)开放权重并允许商业使用,仅需62小时机器人数据微调即可零样本部署到真实机械臂;DeepMind DreamerV3完全开源并已形成活跃社区复现生态。开源世界模型的性能和可用性正在迅速追赶闭源方案。若世界模型领域出现’DeepSeek时刻’——开源模型性能接近最好闭源、成本降至十分之一——将引发赛道估值重估。参照LLM先例,该时点可能在2027-2028年。
本篇为首义科创母基金行研《世界模型行业研究报告》下篇,因篇幅限制,内容有所删减。若有行业与合作交流需求,可直接私信联系我们。
声明:
本报告仅供研究参考,不构成任何投资建议。报告信息基于公开资料整理,投资风险自担。未经授权不得转载引用,版权归首义科创母基金所有。